Cách tính Food Cost món ăn: Công thức, giá bán và bảng Excel mẫu
Hướng dẫn cách tính Food Cost món ăn, định lượng nguyên liệu, hao hụt và giá bán. Có bảng tính cost món ăn bằng Excel miễn phí, kèm ví dụ dễ áp dụng.
Cách tính food cost giúp chủ quán biết một suất ăn thực sự tiêu tốn bao nhiêu tiền nguyên liệu, từ đó cân nhắc giá bán và kiểm soát hao hụt. Nếu chỉ ước lượng bằng mắt hoặc lấy giá đối thủ làm chuẩn, quán có thể bán rất nhiều món nhưng vẫn thiếu tiền trang trải nhân sự, mặt bằng và các khoản phí khác.
Bài hướng dẫn này đi từ công thức cơ bản đến ví dụ cơm gà áp chảo, cách tính giá bán món ăn theo tỷ lệ mục tiêu và bảng tính cost món ăn bằng Excel có công thức sẵn. Bạn có thể tải file, nhập số liệu của quán và kiểm tra lại kết quả. Những mức tiền trong bài là số liệu minh họa, không phải báo giá thị trường hay cam kết lợi nhuận.
1. Food cost là gì? Vì sao quán ăn cần tính?
Food cost trong quản trị nhà hàng là chi phí thực phẩm, thường được theo dõi bằng số tiền và tỷ lệ phần trăm. Khi nói về food cost của một món ăn, cách tính phổ biến là tổng chi phí nguyên liệu cần cho một suất, chia cho giá bán của suất đó để ra tỷ lệ. Khi nói về food cost toàn quán trong một kỳ, số liệu phải dựa trên thực phẩm tiêu hao thực tế và doanh thu thực phẩm tương ứng.
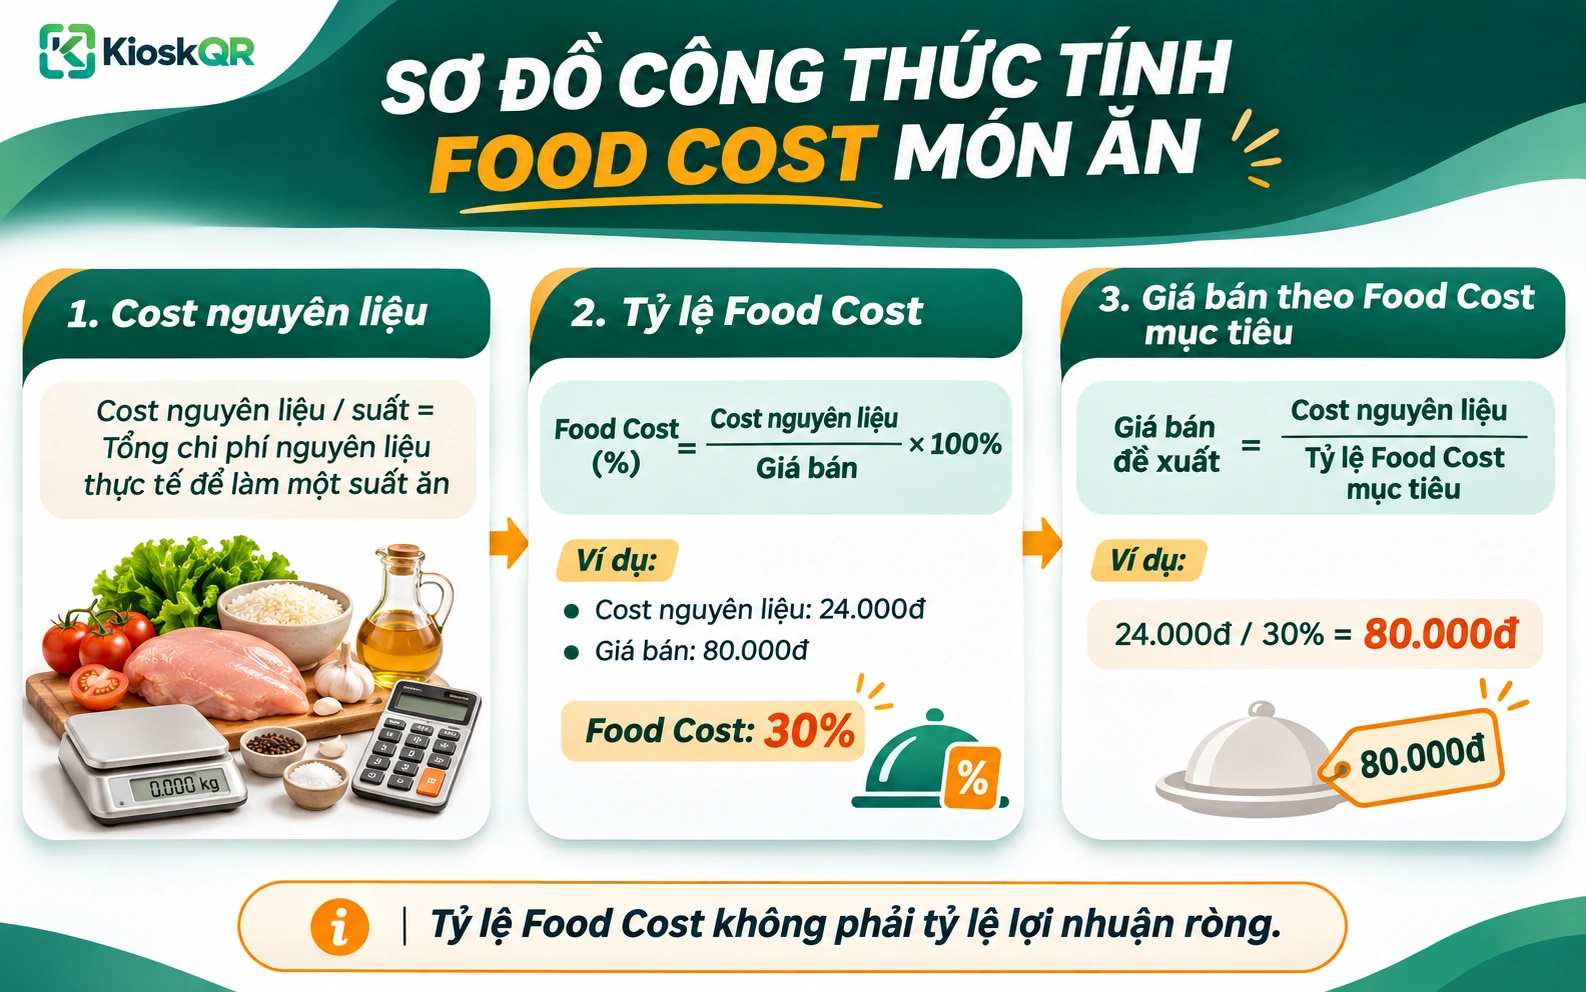
Ví dụ, một món có nguyên liệu trị giá 24.000đ và bán 80.000đ thì food cost theo món là 30%. Có nghĩa khoảng 30% giá bán đang dùng để bù chi phí nguyên liệu; 70% còn lại không đồng nghĩa với lợi nhuận ròng vì quán còn tiền thuê, lương, điện nước, bao bì, thuế và các khoản phí khác.
Định lượng có căn cứ
Biết mỗi phần ăn dùng bao nhiêu gram thịt, gạo, rau, nước sốt và gia vị.
Đặt giá có kiểm tra
Thử các mức giá trước khi quyết định giá niêm yết theo khách hàng mục tiêu.
Phát hiện chênh lệch
So sánh công thức chuẩn với nguyên liệu thực tế dùng để tìm nguyên nhân hao hụt.
Đây là kỹ năng phù hợp không chỉ với nhà hàng lớn. Quán cơm bình dân, bún phở, ăn vặt và bếp bán mang đi đều cần định lượng. Mô hình càng ít món thì càng dễ bắt đầu bằng vài công thức chuẩn, cập nhật dần khi quy mô tăng. Nếu bạn đang chuẩn bị mở quán, hãy đặt bảng cost cạnh bảng dự toán chi phí mở quán ăn để nhìn cả chi phí món lẫn chi phí kinh doanh.
2. Phân biệt food cost, giá vốn món ăn, giá bán và lợi nhuận
Trong thực tế, nhiều quán gọi mọi khoản chi là “giá cost”. Cách gọi này dễ làm rối khi định giá. Để thống nhất, bảng Excel trong bài sử dụng cost nguyên liệu làm tử số tính food cost; bao bì và các chi phí biến đổi khác được theo dõi riêng.
| Khái niệm | Bao gồm | Dùng để làm gì? |
|---|---|---|
| Cost nguyên liệu / suất | Thực phẩm, gia vị, dầu, sốt, topping và phần hao hụt nguyên liệu đã phân bổ. | Tính tỷ lệ food cost theo món. |
| Chi phí trực tiếp khác | Hộp đựng, túi, khăn giấy, phí biến đổi theo đơn nếu có. | Đánh giá số tiền còn lại sau các chi phí trực tiếp. |
| Chi phí vận hành | Thuê mặt bằng, lương, gas, điện, marketing, khấu hao và những khoản phù hợp với cách hạch toán của quán. | Lập ngân sách, xác định điểm hòa vốn và lợi nhuận thực tế. |
| Giá bán niêm yết | Số tiền ghi trên menu mà khách phải trả theo điều kiện bán. | Tính food cost %, đối chiếu phân khúc và sức mua. |
| Lợi nhuận ròng | Phần còn lại sau khi đã xử lý đầy đủ các chi phí và nghĩa vụ liên quan. | Đánh giá kết quả kinh doanh, không suy trực tiếp từ tỷ lệ food cost. |
Food cost thấp có chắc món bán lời nhiều hơn?
Không nhất thiết. Món A có nguyên liệu 15.000đ, giá bán 50.000đ, food cost 30% và còn 35.000đ trước chi phí khác. Món B có nguyên liệu 35.000đ, giá bán 100.000đ, food cost 35% nhưng còn 65.000đ trước chi phí khác. Món B có tỷ lệ cao hơn mà số tiền đóng góp trên mỗi suất cũng cao hơn. Vì vậy cần xem đồng thời tỷ lệ, số tiền chênh lệch trên suất và số suất bán được.
Có nên gộp bao bì và nhân công vào food cost?
Để tránh so sánh sai, hãy chọn một định nghĩa rồi dùng nhất quán. Trong bài này, food cost theo món phản ánh nguyên liệu thực phẩm. Bao bì được cộng vào chi phí trực tiếp khi tính số tiền đóng góp; tiền lương và chi phí cố định cần phân tích ở mức vận hành. Với món giao hàng, quán có thể theo dõi riêng chiết khấu nền tảng và vật tư đóng gói, tránh cho rằng food cost 30% là còn lời 70%.
3. Công thức tính food cost chuẩn cho từng món ăn
Công thức 1: Giá vốn nguyên liệu cho một suất
Cost nguyên liệu = Tổng (Định lượng nguyên liệu dùng × Đơn giá nguyên liệu sử dụng)
Công thức 2: Tỷ lệ food cost theo món
Food cost (%) = Cost nguyên liệu ÷ Giá bán × 100%
Công thức 3: Giá bán theo tỷ lệ mục tiêu
Giá bán đề xuất = Cost nguyên liệu ÷ Tỷ lệ food cost mục tiêu
Ví dụ, nguyên liệu một suất có giá 30.000đ, quán đang bán 90.000đ thì food cost bằng 33,3%. Nếu muốn thử mức mục tiêu 30%, giá bán tính theo công thức là 100.000đ. Đây mới là điểm xuất phát để kiểm tra giá; vẫn cần xét khả năng khách chấp nhận, số tiền đóng góp, khuyến mại, thuế, phí và chi phí của quán.
Cách quy đổi giá mua nguyên liệu sau hao hụt
Nguyên liệu thường được mua theo kg, lít, thùng hoặc bao, trong khi công thức món dùng gram, ml hoặc cái. Trước khi nhân định lượng, cần quy đổi về cùng đơn vị. Nếu 1 kg thịt giá 90.000đ và hao hụt 12% sau sơ chế, lượng sử dụng được còn 880 g. Đơn giá của 1 g thịt sử dụng được là 90.000 ÷ 880 ≈ 102,27đ/g, không phải 90đ/g. Chênh lệch này đáng kể với món có định lượng thịt lớn.
Phương pháp trên giả định tỷ lệ hao hụt đã được đo từ cách sơ chế thực tế. Đừng cộng thêm “hao hụt dự phòng” lần thứ hai vào định lượng nếu file đã chia giá mua cho tỷ lệ thu hồi; như vậy có thể bị tính trùng. Nếu quán có phần phụ phẩm được bán hoặc tái sử dụng hợp lệ, hãy điều chỉnh cách phân bổ cho phù hợp.
Hai mẫu tỷ lệ thường bị nhầm
Phép tính “30% food cost” có nghĩa nguyên liệu bằng 30% giá bán, chứ không phải cộng 30% vào tiền nguyên liệu. Nếu nguyên liệu là 30.000đ, cộng 30% chỉ thành 39.000đ, tương ứng food cost khoảng 76,9%; còn chia cho 30% mới ra 100.000đ. Tương tự, markup trên giá vốn khác biên lợi nhuận trên doanh thu. Khi dùng tỷ lệ trong Excel, phải nhập 30% hoặc 0,30, không nhập số 30.
4. Năm bước tính cost món ăn từ nguyên liệu đến một suất bán
Bước 1: Chốt công thức và định lượng một suất
Chọn một món đang bán ổn định, ví dụ cơm gà áp chảo. Ghi đầy đủ gạo, gà, rau, dầu, nước mắm, đường, tỏi và những thứ thường bị bỏ sót như nước sốt hoặc topping đi kèm. Một danh sách nguyên liệu đẹp mắt nhưng không có định lượng sẽ khó dùng để tính cost. Cân thử nhiều suất trong cùng điều kiện, phân biệt trọng lượng trước và sau sơ chế, rồi chọn định lượng chuẩn mà bếp thực sự có thể làm.
Nếu hai đầu bếp đang lấy lượng thịt chênh nhau nhiều, hãy chuẩn hóa trước khi điều chỉnh giá. Chẳng hạn, suất chuẩn 160 g thịt gà sử dụng được nhưng ca tối thường lấy 190 g thì nguyên liệu ca tối có thể tăng mạnh dù giá nhập không đổi. Với món combo, nên xem như một công thức tổng hợp từ các thành phần đã định lượng.
Bước 2: Thu thập giá mua đúng đơn vị
Ghi đơn giá từ hóa đơn thực tế: 1 kg gạo, 1 kg gà, 1 lít dầu, 1 chai nước mắm... Nếu nhà cung cấp bán theo thùng hoặc túi, quy đổi ra lượng sử dụng trong file. Cần thống nhất phần thuế trong giá mua theo cách quán quản lý; đừng lúc lấy giá có thuế, lúc lấy giá chưa thuế rồi so tỷ lệ như nhau. Với nguyên liệu theo mùa, lưu ngày cập nhật để người mở file biết số liệu còn phù hợp hay không.
Bước 3: Xác định tỷ lệ hao hụt có thể đo
Hao hụt không chỉ là hàng bỏ đi sau khi chế biến. Nó có thể phát sinh từ việc bỏ da, xương, lá già, gọt vỏ, rã đông hoặc chia khẩu phần. Cân 1 kg nguyên liệu trước sơ chế và phần sử dụng được sau sơ chế; nếu còn 880 g thì tỷ lệ hao hụt là 12%. Với thực phẩm sau nấu chín, cần cẩn thận vì khối lượng thay đổi theo lượng nước; hãy nhất quán giữa khối lượng mua và khối lượng sử dụng ở công thức.
Bước 4: Nhân từng định lượng với đơn giá hữu dụng
Giả sử thịt gà mua 90.000đ/kg, hao hụt 12% và một suất dùng 160 g thịt đã xử lý, riêng thành phần gà là 160 × 102,27 ≈ 16.364đ. Làm tương tự với toàn bộ nguyên liệu, sau đó cộng lại. Đối với những nguyên liệu rất rẻ như một nhúm muối hoặc vài giọt gia vị, vẫn nên có một phương pháp phân bổ ổn định thay vì mặc nhiên tính bằng 0.
Bước 5: Kiểm tra giá bán và chi phí ngoài nguyên liệu
Chia tổng cost nguyên liệu cho giá bán để có tỷ lệ food cost. Sau đó ghi riêng bao bì và các chi phí biến đổi gắn với một suất, ví dụ 1.500đ hộp, 1.000đ vật tư và phí khác. Số tiền còn lại sau khoản này vẫn phải góp vào chi phí cố định, tiền nhân sự, thuế và lợi nhuận kỳ vọng. Nếu quán bán qua ứng dụng giao hàng, hãy lập kịch bản riêng cho giá bán và các khoản phí thực tế của kênh đó.
5. Ví dụ chi tiết: tính cost một suất cơm gà áp chảo
Để bạn đối chiếu trực tiếp với file Excel, phần này sử dụng đúng nguyên liệu và công thức ở sheet “Nguyên liệu” và “Định lượng”. Giá đầu vào và định lượng đều là ví dụ giả định; từng quán cần thay lại bằng số liệu thực tế. Món cơm gà có giá bán giả định 75.000đ một suất.
| Thành phần | Định lượng sử dụng | Cost (đ) |
|---|---|---|
| Gạo tẻ | 180 g | 4.082 |
| Thịt đùi gà lọc xương | 160 g | 16.364 |
| Rau cải | 80 g | 1.882 |
| Dầu ăn | 15 ml | 540 |
| Nước mắm | 10 ml | 420 |
| Đường | 5 g | 105 |
| Tỏi | 5 g | 363 |
| Tổng cost nguyên liệu / suất | 23.756đ | |
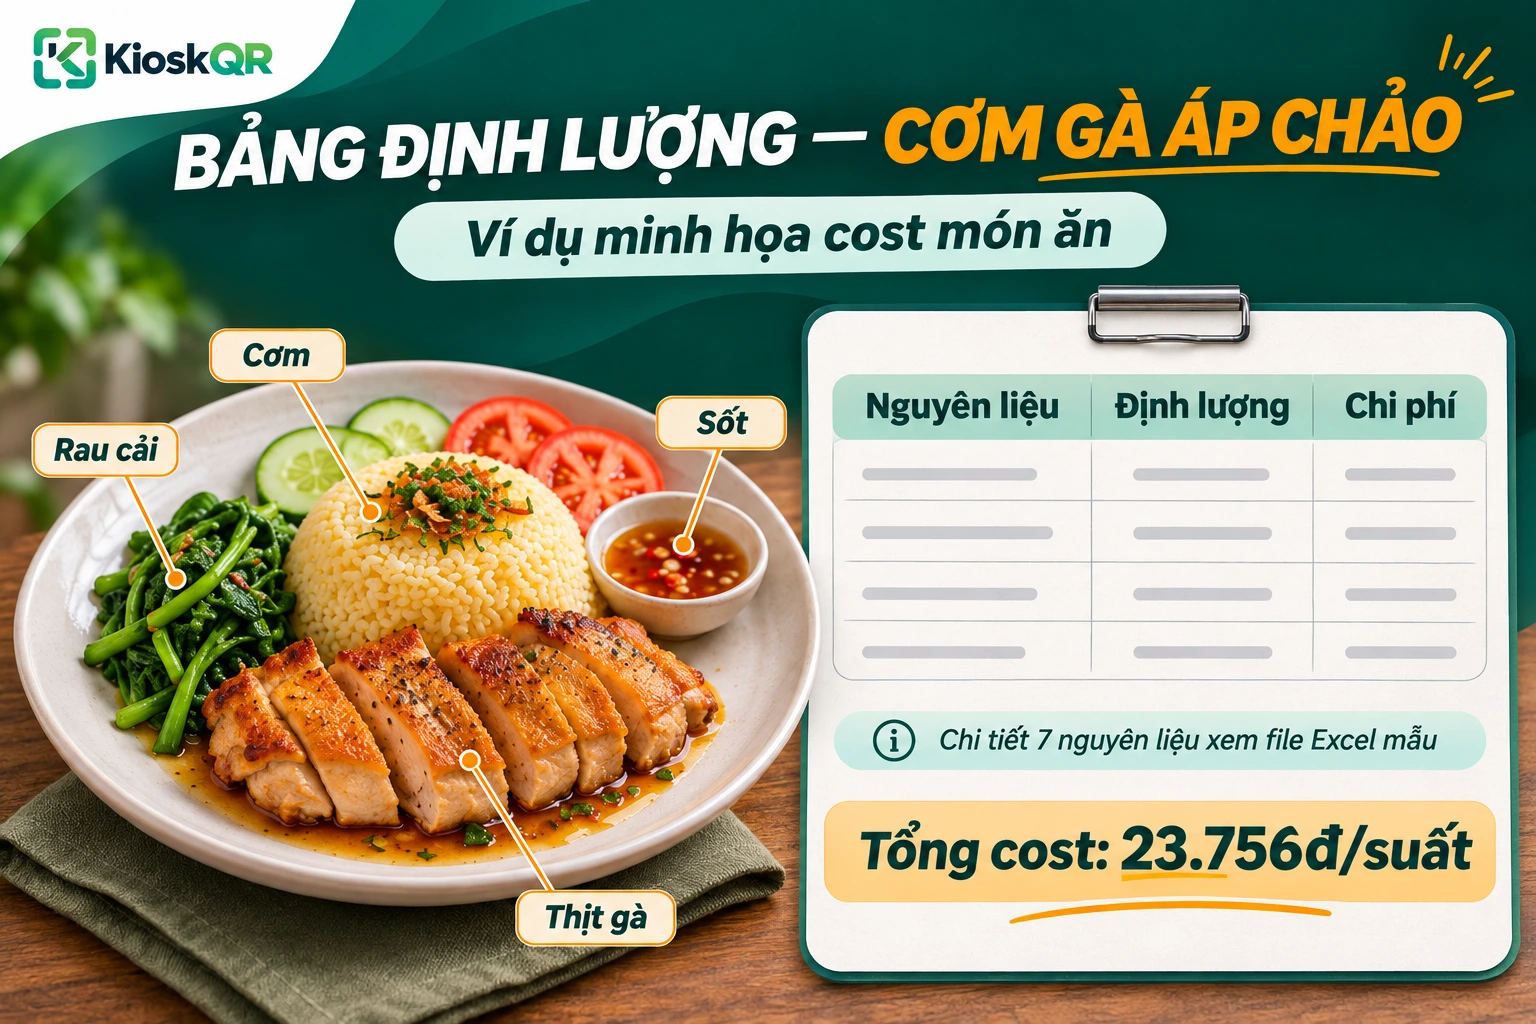
Phép tính food cost: 23.756 ÷ 75.000 × 100% ≈ 31,7%. Nếu cộng thêm 1.500đ bao bì và 1.000đ chi phí biến đổi khác, tổng chi phí trực tiếp là 26.256đ. Khi đó số tiền còn lại sau chi phí trực tiếp là 75.000 − 26.256 = 48.744đ. Đây là số tiền trước khi trừ những khoản chi còn lại; không phải lợi nhuận ròng trên mỗi suất.
Kiểm tra ba món trong cùng một menu
Excel mẫu còn có bún thịt nướng và mì xào bò để bạn so sánh. Giá bán cùng cost minh họa cho thấy món đắt hơn chưa chắc có tỷ lệ food cost thấp hơn. Khi cân nhắc tăng giá, nên xem món nào bán thường xuyên, nguyên liệu nào biến động mạnh và khách đang lựa chọn món theo mức giá nào.
| Món ví dụ | Cost nguyên liệu | Giá bán | Food cost |
|---|---|---|---|
| Cơm gà áp chảo | 23.756đ | 75.000đ | 31,7% |
| Bún thịt nướng | 23.948đ | 70.000đ | 34,2% |
| Mì xào bò | 38.216đ | 105.000đ | 36,4% |
Đừng so tỷ lệ của ba món rồi lập tức xóa món có food cost cao. Món đó có thể bán tốt, có mức đóng góp bằng tiền lớn hoặc đóng vai trò quan trọng trong nhóm món chính. Tốt hơn là kiểm tra khẩu phần, giá mua, số món bán và mục tiêu của menu trước khi sửa.
6. Cách tính giá bán món ăn từ food cost
Đây là phần quan trọng với người tìm “cách tính giá bán món ăn”. Chi phí nguyên liệu giúp tìm ra ngưỡng giá cần xem xét, nhưng quyết định bán bao nhiêu còn phụ thuộc khách hàng, định vị quán và khả năng gánh chi phí khác. Có thể kết hợp ba góc nhìn sau.
Cách 1: Định giá theo tỷ lệ food cost mục tiêu
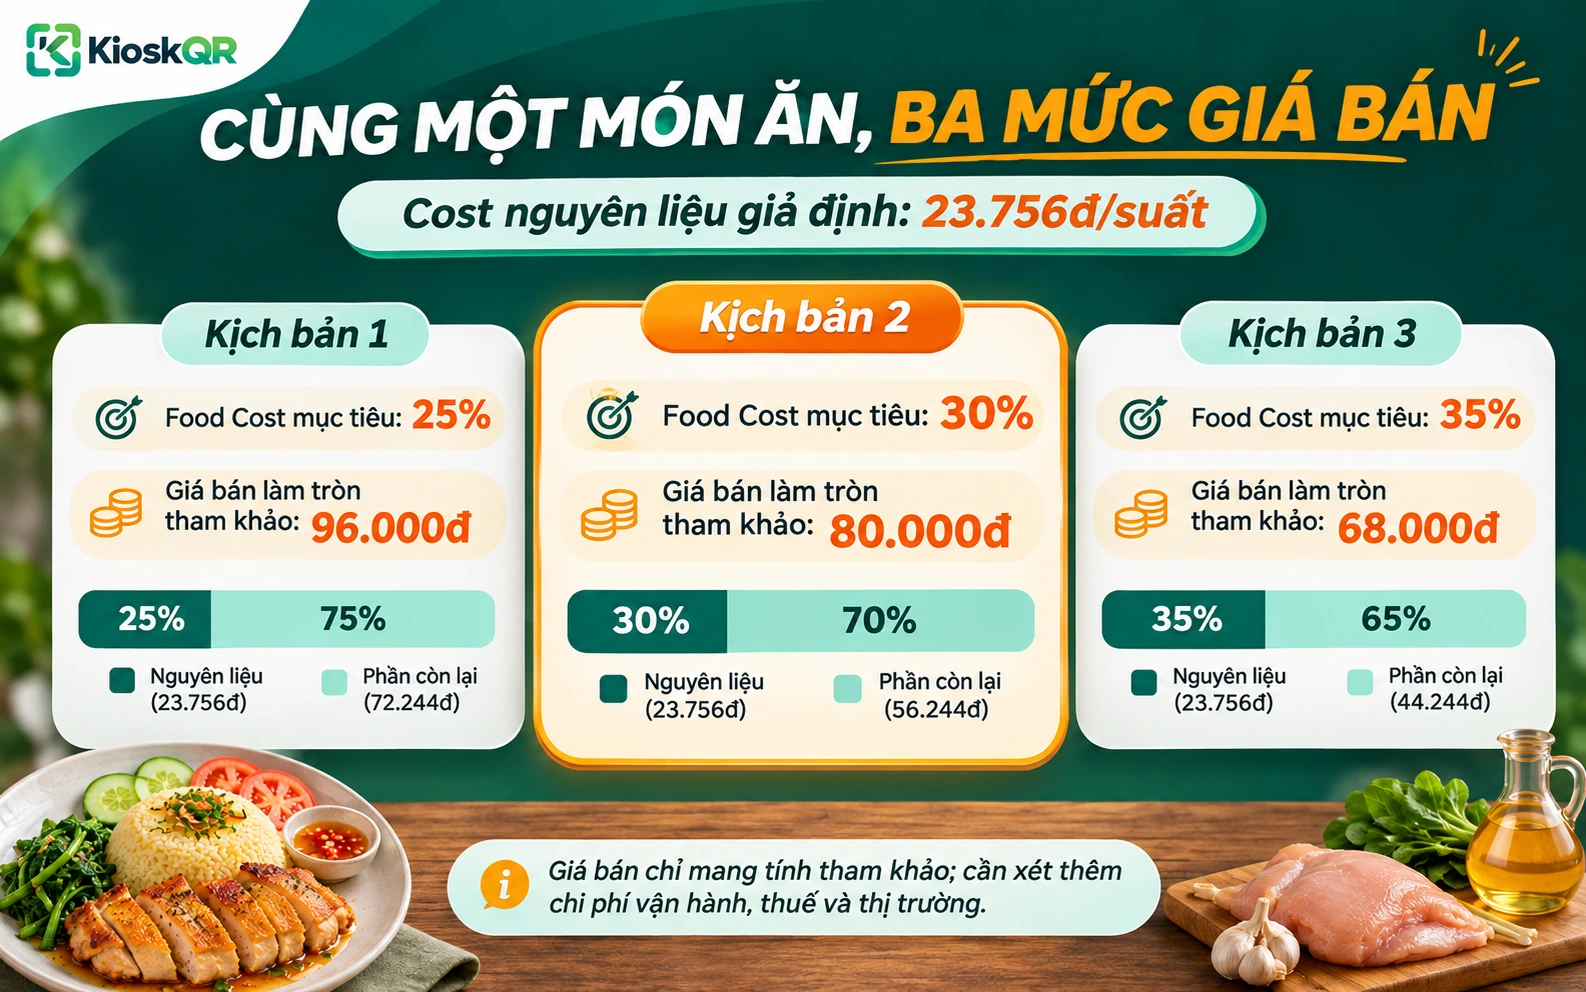
Lấy cost nguyên liệu chia cho tỷ lệ mục tiêu. Chẳng hạn, với món cơm gà 23.756đ, mức 30% đưa ra giá toán học khoảng 79.187đ. Nếu quán làm tròn lên nghìn đồng, giá thử nghiệm là 80.000đ. Tại giá đó, food cost tính lại là khoảng 29,7%. Quán không buộc phải chọn 30%; mức mục tiêu cần dựa vào loại món, giá khách chấp nhận và cơ cấu chi phí thực tế.
| Food cost mục tiêu | Giá toán học | Giá làm tròn lên 1.000đ | Diễn giải |
|---|---|---|---|
| 25% | 95.024đ | 96.000đ | Đòi hỏi mức giá cao hơn, cần kiểm tra thị trường. |
| 30% | 79.187đ | 80.000đ | Một kịch bản thử giá phổ biến, không phải mức bắt buộc. |
| 35% | 67.874đ | 68.000đ | Giá thấp hơn, còn ít dư địa cho chi phí khác hơn. |
Cách 2: Kiểm tra mức giá khách hàng chấp nhận
So sánh với các quán cùng vị trí, khẩu phần, chất lượng nguyên liệu và hình thức phục vụ; đừng chỉ chọn giá rẻ nhất trên thị trường. Một tô bún 70.000đ ở khu vực văn phòng có thể được đánh giá khác với một tô bún tại khu dân cư. Hãy thử hai đến ba phương án giá, hỏi khách về giá trị cảm nhận và theo dõi số món bán trước khi đổi toàn bộ menu.
Cách 3: Kiểm tra phần đóng góp sau chi phí trực tiếp
Một món bán giá 80.000đ, nguyên liệu 24.000đ, bao bì 2.000đ và khoản biến đổi khác 4.000đ để lại 50.000đ trước chi phí cố định và các khoản liên quan khác. So sánh số tiền này với công suất bếp, thời gian chế biến, mức độ bán chạy và mục tiêu lợi nhuận. Nếu nguyên liệu tăng nhưng quán chưa thể tăng giá, thử giảm hao hụt hoặc điều chỉnh công thức hợp lý trước khi giảm chất lượng khẩu phần.
7. Food cost bao nhiêu phần trăm là hợp lý?
Trong nhiều tài liệu ngành F&B, khoảng 25–35% được dùng làm mốc tham khảo khi lập kịch bản giá món. Tuy nhiên, không có một tỷ lệ phù hợp cho mọi quán. Món nhiều thịt hải sản, buffet, món ăn nhẹ, cơm bình dân và món bán qua nền tảng giao hàng có cấu trúc chi phí khác nhau. Mức 30% có thể phù hợp với một món nhưng gây áp lực giá bán đối với món khác.
Khi tỷ lệ tăng bất thường
Kiểm tra giá nhập, định lượng có vượt chuẩn, phần bỏ đi, sai đơn vị, chiết khấu giá bán và lỗi công thức. Chưa nên kết luận nhân viên làm thất thoát chỉ từ một con số.
Khi tỷ lệ rất thấp
Đánh giá lại khẩu phần, chất lượng, vị thế giá và phản hồi khách. Một tỷ lệ thấp có thể tốt về nguyên liệu nhưng không bảo đảm món bán được nhiều hoặc khách quay lại.
Thay vì đặt cùng 30% cho cả menu, quán có thể chia nhóm: món chủ lực, món giá trị cao, món thêm, combo và món theo mùa. Mỗi nhóm có mục tiêu thử nghiệm khác nhau, sau đó kiểm chứng bằng số liệu bán hàng và chi phí thực tế. Quan trọng nhất là dùng cùng một cách tính trong nhiều kỳ để nhìn thấy xu hướng.
8. Tải bảng tính cost món ăn Excel miễn phí và cách sử dụng
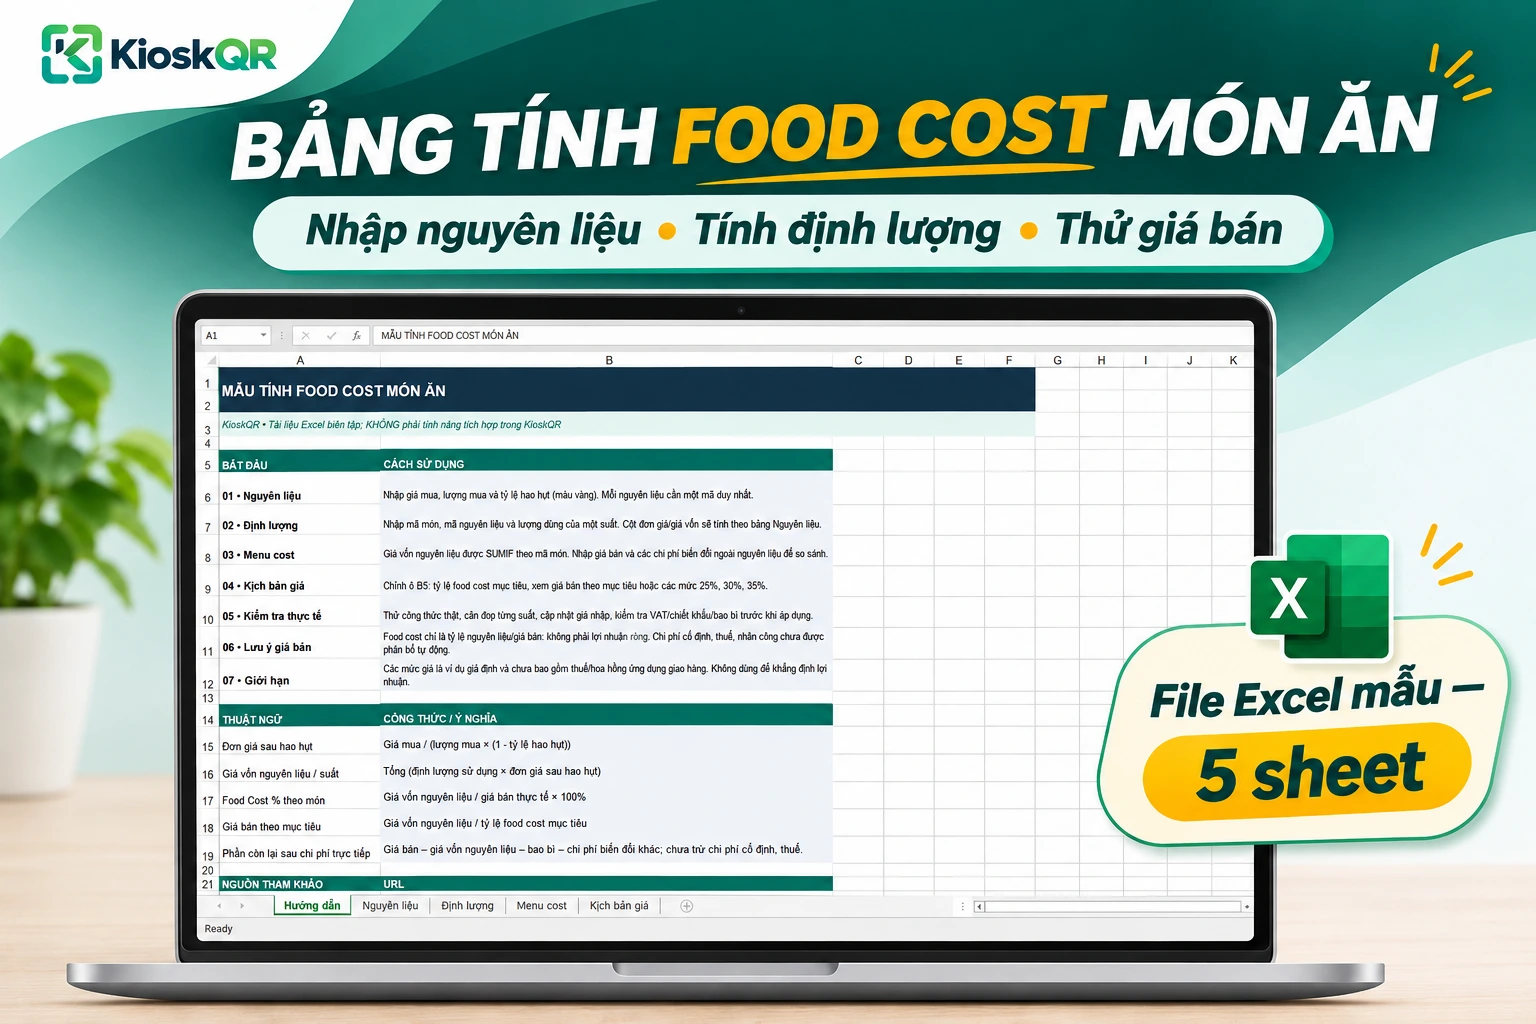
Để không phải tự tạo công thức từ đầu, bạn có thể dùng file Excel tính food cost món ăn do KioskQR biên soạn. File có sẵn 18 nguyên liệu mẫu, 3 món minh họa và công thức tự tính đơn giá sau hao hụt, tổng cost nguyên liệu, tỷ lệ food cost và giá bán theo mục tiêu. Toàn bộ số liệu là giả định để học cách sử dụng; bạn cần thay số của quán trước khi quyết định giá thật.
Bảng tính Food Cost món ăn — 5 sheet
Gồm: Hướng dẫn, Nguyên liệu, Định lượng, Menu cost, Kịch bản giá.
Tệp .xlsx chỉnh sửa được bằng Excel hoặc ứng dụng bảng tính tương thích. Đây là tài liệu mẫu tải về, không kết nối tự động với tài khoản KioskQR.
Sheet 1: Hướng dẫn
Giải thích trình tự nhập liệu, đơn vị sử dụng và các công thức. Bắt đầu ở đây để biết cột nào được nhập bằng tay và cột nào có công thức. Nếu thay bảng mẫu bằng dữ liệu mới, nên giữ mã nguyên liệu duy nhất để các ô tra cứu không lấy nhầm giá.
Sheet 2: Nguyên liệu
Nhập lượng mua, giá mua và tỷ lệ hao hụt của từng thành phần. File quy đổi tự động ra đơn giá của lượng thực phẩm có thể sử dụng. Ví dụ, nhập 1.000 g gà giá 90.000đ, hao hụt 12% sẽ được đơn giá khoảng 102,27đ/g; khi giá nhập tăng lên, các sheet tính cost được cập nhật theo.
Sheet 3: Định lượng
Mỗi dòng gắn một mã món với mã nguyên liệu và lượng dùng của một phần. File tra đơn giá từ sheet Nguyên liệu, sau đó nhân với định lượng. Bạn có thể thêm dòng trong vùng được chuẩn bị sẵn; nếu muốn dùng ngoài vùng này, cần mở rộng công thức và phạm vi tổng hợp tương ứng.
Sheet 4: Menu cost
Nhìn chi phí nguyên liệu, bao bì, chi phí biến đổi khác, giá bán thực tế và tỷ lệ food cost của từng món. Cột “còn lại sau chi phí trực tiếp” hỗ trợ so sánh món, nhưng không phải phép tính lợi nhuận ròng. Đây là nơi nên kiểm tra lại rằng giá nhập và định lượng đều đã cập nhật trước khi sử dụng số liệu.
Sheet 5: Kịch bản giá
Đổi ô B5 để thử tỷ lệ mục tiêu, ví dụ từ 32% sang 30%; file sẽ tính mức giá và làm tròn lên theo 1.000đ. Đồng thời có ba kịch bản cố định 25%, 30%, 35% để bạn so sánh. Kết quả là giá tham khảo từ nguyên liệu, không phải giá bán được hệ thống KioskQR tự động áp cho menu.
9. Food cost theo món khác gì food cost thực tế toàn quán?
File Excel trong bài giúp tính cost lý thuyết theo công thức món. Nhưng thực tế mỗi kỳ quán có thể dùng nhiều nguyên liệu hơn vì hư hỏng, chế biến lại, chia khẩu phần không đều hoặc mua giá khác dự kiến. Muốn hiểu kết quả kinh doanh, cần so sánh food cost lý thuyết với food cost thực tế.
Cost lý thuyết của các món đã bán
Lấy số lượng bán của từng món nhân với cost nguyên liệu chuẩn của món, sau đó cộng lại. Ví dụ 100 suất món A có cost chuẩn 20.000đ thì tổng cost lý thuyết là 2 triệu đồng. Cách này giả định công thức, khẩu phần và đơn giá đã đúng, đồng thời không tính mọi biến động ngoài kế hoạch. Nó hữu ích để xây mục tiêu và khoanh vùng nguyên nhân khi số liệu thực tế khác biệt.
Cost thực tế qua tồn kho và nhập hàng
Công thức kiểm tra cơ bản là giá trị tồn đầu kỳ + giá trị nhập trong kỳ − giá trị tồn cuối kỳ, sau đó điều chỉnh các khoản chuyển kho, hoàn trả, nguyên liệu dùng ngoài mục đích bán và khoản cần phân loại theo phương pháp hạch toán. Lấy giá vốn thực phẩm thực tế phù hợp chia cho doanh thu thực phẩm thuần tương ứng để ra tỷ lệ trong kỳ.
Chẳng hạn, nguyên liệu tiêu hao thực tế sau điều chỉnh là 30 triệu đồng, doanh thu thực phẩm thuần là 100 triệu đồng thì tỷ lệ food cost thực tế bằng 30%. Nếu tính lý thuyết ra 27%, chênh 3 điểm phần trăm là tín hiệu cần kiểm tra, không tự động chứng minh có thất thoát. Nguyên nhân có thể là công thức chưa cập nhật giá, làm hỏng món, xuất nguyên liệu khác định mức hoặc sai số kiểm kê.
Vì sao kiểm kê chính xác quan trọng?
Chỉ nhìn số tiền đã mua trong tháng có thể gây hiểu sai vì có nguyên liệu vẫn còn trong kho để bán tháng sau. Bếp nhập nhiều để chuẩn bị dịp lễ sẽ có dòng tiền ra lớn, nhưng không đồng nghĩa toàn bộ số hàng đó đã thành food cost của những món bán trong tháng. Cách theo dõi thực tế cần kỳ kiểm kê nhất quán, ghi nhận số hàng tồn và quy tắc xử lý nguyên liệu hỏng hoặc dùng nội bộ.
10. Tám cách kiểm soát food cost mà không giảm chất lượng món
1. Cân thử khẩu phần chuẩn
Dùng cân bếp trong thời gian chuẩn hóa để các ca chế biến gần nhau về định lượng và chất lượng.
2. Theo dõi giá mua theo ngày hoặc lô
Những thành phần như thịt, rau, hải sản có thể biến động. Cập nhật giá nguyên liệu thay vì giữ bảng cost cũ suốt nhiều tháng.
3. Ghi tỷ lệ hao hụt
Đo phần ăn được sau sơ chế, không ước đoán theo cảm giác. Phân biệt hao hụt với thay đổi khối lượng do nấu.
4. Kiểm tra món bị trả hoặc phải làm lại
Ghi số suất và nguyên nhân, vì món hỏng ảnh hưởng cost thực tế mà thường không xuất hiện trong công thức chuẩn.
5. Thiết kế menu vừa sức bếp
Quá nhiều nguyên liệu chỉ phục vụ một món ít bán có thể tạo hàng tồn và khó kiểm soát chất lượng.
6. Khảo sát lại nguồn cung
So cùng quy cách, chất lượng, tỷ lệ thu hồi và điều kiện giao hàng, không chỉ nhìn đơn giá trên kg.
7. Xem cả số suất bán và mức đóng góp
Món có food cost cao nhưng khách yêu thích có thể vẫn quan trọng trong menu; đánh giá nhiều chỉ tiêu.
8. Lập lịch rà soát bảng cost
Chọn chu kỳ phù hợp với mức biến động nguyên liệu, kiểm tra lại mỗi khi đổi khẩu phần hoặc thay nhà cung cấp.
Nếu đang xây dựng thực đơn cho quán cơm, bạn có thể tham khảo thêm cách tổ chức món và ngân sách trong bài mở quán cơm bình dân. Việc kiểm soát food cost sẽ hiệu quả hơn khi công thức món, giá niêm yết và quy trình vận hành được cập nhật đồng bộ theo quyết định thực tế của chủ quán.
12. Những lỗi thường gặp khi lập bảng tính cost món ăn
| Lỗi | Hệ quả | Cách xử lý |
|---|---|---|
| Quên quy đổi kg sang g hoặc lít sang ml | Cost bị lệch hàng trăm đến hàng nghìn lần. | Ghi đơn vị rõ ở từng dòng, kiểm tra trên một suất mẫu. |
| Không tính hao hụt sau sơ chế | Giá vốn thấp hơn thực tế. | Cân lượng mua và lượng dùng được, nhập tỷ lệ phù hợp. |
| Chia giá mua cho tỷ lệ hao hụt hai lần | Cost bị đội lên không cần thiết. | Chọn một cách phân bổ hao hụt và ghi chú trong file. |
| Nhầm tỷ lệ food cost với lợi nhuận | Định giá thấp, bỏ sót chi phí. | Theo dõi riêng bao bì, chi phí biến đổi, nhân công và cố định. |
| Áp 30% cho mọi món và mọi kênh | Giá kém cạnh tranh hoặc không đủ bù phí. | Xây kịch bản theo từng nhóm món và kênh bán. |
| File có công thức nhưng không cập nhật giá | Bảng đẹp nhưng quyết định giá sai. | Ghi ngày giá mua, phân người chịu trách nhiệm cập nhật. |
Đặc biệt, hãy thử thay giá một nguyên liệu trong Excel và xem chi phí của các món sử dụng nguyên liệu đó có đổi không. Nếu không đổi, cần kiểm tra mã tra cứu, vùng công thức và liên kết giữa các sheet. Khi sao chép file sang phiên bản khác, giữ một bản gốc để so sánh nếu công thức bị sửa nhầm.
13. Câu hỏi thường gặp về cách tính food cost
Food cost là giá vốn hay giá bán món ăn?
Food cost đề cập đến chi phí thực phẩm; trong bài này, cost nguyên liệu tính bằng tiền cho một suất, còn tỷ lệ food cost được tính bằng chi phí nguyên liệu chia giá bán. Giá bán là số tiền khách trả, không phải food cost. Khi đọc tài liệu khác, nên kiểm tra tác giả đang nói tới số tiền hay tỷ lệ.
Công thức tính food cost 30% như thế nào?
Nếu chọn tỷ lệ mục tiêu 30%, giá bán tham khảo được tính bằng cost nguyên liệu chia 0,30. Chẳng hạn cost 24.000đ thì giá theo công thức là 80.000đ. Mức 30% chỉ là giả định để thử, không phải quy định hoặc tỷ lệ bắt buộc của tất cả quán.
Cách tính giá bán món ăn khi cost nguyên liệu tăng?
Đầu tiên cập nhật lại giá mua, hao hụt và định lượng để biết cost mới. Sau đó kiểm tra tỷ lệ food cost tại giá hiện tại, tính kịch bản giá theo mục tiêu và so với mức khách chấp nhận. Nếu chưa thể tăng giá, cân nhắc kiểm soát hao hụt hoặc tối ưu quy trình thay vì giảm khẩu phần tùy tiện.
Có thể dùng Excel để tính cost nhiều món không?
Có. Mỗi món có mã riêng, mỗi nguyên liệu có mã riêng; định lượng liên kết hai mã và tổng hợp lên bảng menu cost. File mẫu đã chuẩn bị công thức cho ba món ví dụ và các dòng để nhập thêm trong phạm vi định sẵn. Khi mở rộng vượt phạm vi, cần kiểm tra và mở rộng công thức tổng hợp.
Bảng tính cost món ăn khác file tính cost đồ uống thế nào?
Món ăn thường phát sinh các vấn đề như hao hụt khi sơ chế thịt, rau, khối lượng sau nấu và chia khẩu phần bếp. Đồ uống có thêm size, syrup, topping và định lượng ml/ly. Nếu cần tài liệu chuyên về nước uống, bạn có thể xem file Excel tính cost đồ uống, thay vì áp nguyên bảng món ăn cho mọi ly nước.
Nguyên liệu mua theo thùng thì tính theo suất ra sao?
Quy đổi giá cả thùng về giá của lượng nguyên liệu có thể sử dụng, rồi nhân với lượng dùng trong công thức một suất. Ví dụ thùng 10 kg nguyên liệu giá 500.000đ thì giá mua ban đầu là 50đ/g; nếu có hao hụt 10%, giá dùng được thành khoảng 55,56đ/g. Cần tính thêm chi phí mua hàng nếu đó là khoản thực tế đáng kể theo cách quản lý của quán.
Food cost 35% có phải đang lỗ không?
Không thể kết luận chỉ từ tỷ lệ đó. Với giá bán 100.000đ, cost nguyên liệu 35.000đ để lại 65.000đ trước những chi phí khác. Quán có lãi hay không còn phụ thuộc các khoản chi, doanh số, thuế và cách phân bổ. Mỗi mô hình nên có mục tiêu riêng thay vì lấy một tỷ lệ ngành làm đáp án cuối cùng.
Có nên tính cost cả muối, tiêu và nước chấm?
Có, ít nhất nên đưa các nguyên liệu này vào công thức bằng định lượng hoặc một khoản phân bổ có căn cứ. Với nhiều suất, các thành phần tưởng rất nhỏ vẫn thành chi phí. Tránh cộng đồng thời cả khoản “gia vị chung” và từng thành phần gia vị nếu điều đó khiến cost bị tính trùng.
Bao lâu cần cập nhật bảng cost nguyên liệu?
Không có chu kỳ cố định cho mọi quán. Mặt hàng biến động thường xuyên có thể cần cập nhật theo mỗi đợt nhập; món có giá nhập ổn định có thể rà soát định kỳ. Luôn cập nhật khi đổi nhà cung cấp, điều chỉnh khẩu phần, thay công thức hoặc thay kênh bán. Lưu ngày giá mua để lần kiểm tra sau có thể truy lại.
KioskQR có tự động tính food cost hoặc đồng bộ file Excel này không?
Không nên hiểu như vậy. File Excel được cung cấp để chủ quán tự nhập và tính toán. KioskQR hỗ trợ quản lý menu QR, khu vực, bàn, quy trình khách gửi order tại bàn và nhân viên tiếp nhận đơn; không có cơ sở để khẳng định nền tảng tự tính food cost, tự cập nhật giá theo Excel hay quản lý tồn kho.
14. Kết luận: tính đúng cost trước khi chốt giá menu
Muốn tính food cost đúng, hãy bắt đầu từ một suất ăn có công thức rõ ràng: chuẩn hóa định lượng, quy đổi giá nguyên liệu sau hao hụt, cộng cost và chia cho giá bán. Từ đó mới xây kịch bản giá và kiểm tra phần đóng góp, thay vì coi tỷ lệ 30% hay 35% là lời giải cho mọi món.
Nếu chưa có bảng dữ liệu, hãy tải bảng Excel tính cost món ăn miễn phí, thử với ba món mẫu rồi thay bằng nguyên liệu thực tế của quán. Khi đã chốt giá, bạn có thể tìm hiểu Menu QR KioskQR để trình bày và cập nhật thực đơn, hỗ trợ khách gọi món tại bàn. Công cụ tính cost trong bài là tài liệu Excel độc lập, không phải chức năng hạch toán tích hợp của phần mềm.